
【前瞻分析】2025年中国通信芯片行业成本结构及毛利率分析
行业主要上市公司:力合微(688589);乐鑫科技(688018);博通集成(603068);全志科技(300458)等。
通信芯片行业成本结构中晶圆材料成本约达70%
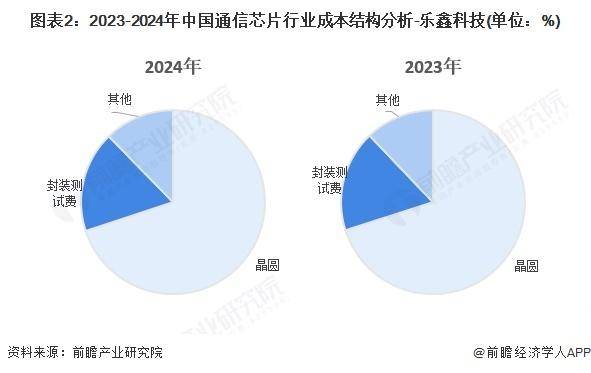
从国内通信芯片头部企业成本结构来看,我国通信芯片行业成本结构主要由晶圆材料、封装测试费等组成。
代表性企业乐鑫科技的通信芯片业务中,晶圆材料成本结构占比超过70%。成本占比约为三分之一,近两年来维持稳定占比。
图表2:2023-2024年中国通信芯片行业成本结构分析-乐鑫科技(单位:%)
射频芯片毛利率更高
我国通信芯片的上游产业中,EDA工具毛利率较高,达到40%-60%,半导体材料中不同材料毛利率差异较高,跨度在25%-55%;中游通信芯片制造商中,射频芯片的毛利率相对较高,约为20%-40%;下游应用场景中,智能家居毛利率水平跨度较高,达到25%-50%。
图表5:中国通信芯片行业价值链分析(单位:%)

行业发展历程
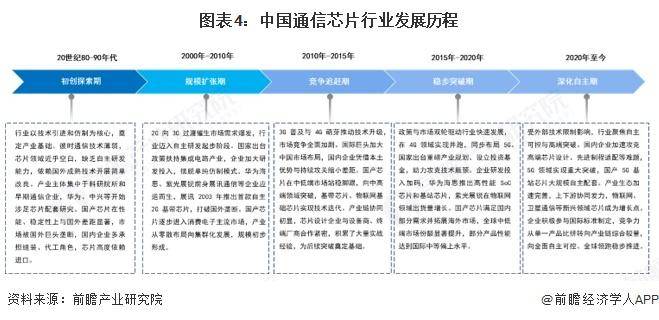
中国通信芯片行业历经四十余年跨越式发展,从技术空白到自主可控,堪称国家科技自立的缩影。行业紧跟 2G 至 5G 的通信技术迭代,从早期引进仿制、人才培育,到自主研发突破、产业链成型,再到 5G 时代部分领域领跑,逐步打破国外垄断。在政策扶持与市场需求双轮驱动下,华为海思、紫光展锐等企业崛起,形成覆盖设计、制造、应用的完整生态,虽仍面临高端技术挑战,但已在全球通信芯片市场占据重要地位,正向 6G 及万物互联领域持续迈进。
图表4:中国通信芯片行业发展历程
行业发展现状
全球通信芯片行业当前处于5G技术持续深化、6G研发稳步推进的关键阶段,零中频架构成为通信芯片的主流设计方向并广泛应用于多个相关设备领域。市场竞争呈现头部集中与细分突围并存的态势,国际巨头凭借先进的性能参数和高度集成化设计占据显著优势,而海思半导体、紫光展锐等中国本土企业在基带芯片等关键领域实现逐步突破,推动市场格局从垄断向多元博弈转变。行业内企业常通过并购整合资源以强化技术壁垒,同时RISCV开源架构加速渗透,chiplet等新技术路线被广泛探索应用。受地缘政治等因素影响,供应链呈现区域化布局特征,各国也纷纷出台相关政策扶持本土产业发展,此外通信芯片还在朝着适配物联网、车联网等多元场景的低功耗、高算力方向演进,且与AI技术的融合不断加深,以满足不同场景下的场景化需求。根据Mordor Intelligence披露的信息,2024年全球通信芯片市场规模约为1715.2亿美元。
图表7:2022-2024年全球通信芯片市场规模(单位:亿美元)

更多本行业研究分析详见前瞻产业研究院《中国通信芯片行业市场前瞻与投资战略规划分析报告》
同时前瞻产业研究院还提供产业新赛道研究、投资可行性研究、产业规划、园区规划、产业招商、产业图谱、产业大数据、智慧招商系统、行业地位证明、IPO咨询/募投可研、专精特新小巨人申报、十五五规划等解决方案。如需转载引用本篇文章内容,请注明资料来源(前瞻产业研究院)。